Un livre sur la révolte fiscale, qui résonne étrangement avec l’actualité.
Cet essai se présente comme une série de miniatures de différentes révoltes fiscales qui ont jalonnées l’histoire de France, pour certaines assez méconnues, mais dont la profondeur historique est très riche et très variées ; complétées par un ensemble de réflexions plus philosophiques et doctrinales autour de l’impôt, du lien qu’il crée entre le pouvoir et les sujets ou les citoyens, et de ses dévoiements (selon les auteurs).
Ainsi, au delà du caractère souvent pamphlétaire de l’auteur, quelques idées assez intéressantes se dégagent (et qui auraient mérité un développement peut-être plus démonstratif qu’accumulatif) que l’on peut tenter de résumer comme suit : l’impôt, et plus particulièrement l’usage de l’impôt en France par la force publique (j’assimile ici volontairement tout type de prélèvement obligatoire - impôts, cotisations, taxes et toute autre forme de prélèvement que Bercy impose à ses sujets fiscaux - à de l’impôt) ; l’impôt donc, a subi au fil du temps, et plus particulièrement sur la seconde moitié du XXe siècle, jusqu’à la forme paroxystique que nous connaissons aujourd’hui, une dérive à la fois dans ses objectifs et dans son usage, peut-être plus particulièrement dans le volume que prennent certaines formes de dépenses publiques que dans leur nature elles-même.
Il faut pour saisir cette évolution se référer à la déclaration des droits de l’homme et du citoyen, et plus particulièrement aux articles 13 et 14, qui voient un grand chamboulement dans le rapport des sujets/citoyens à leur État, et donc à l’impôt :
Article 13 : « Pour l’entretien de la force publique, et pour les dépenses d’administration, une contribution commune est indispensable : elle doit être également répartie entre tous les citoyens, en raison de leurs facultés. »
Article 14 : « Tous les citoyens ont le droit de constater, par eux-mêmes ou par leurs représentants, la nécessité de la contribution publique, de la consentir librement, d’en suivre l’emploi, et d’en déterminer la quotité, l’assiette, le recouvrement et la durée. »
Avant la révolution, l’impôt est une affaire de féodalité : les sujets paient des taxes aux seigneurs et aux rois, qui eux paient le prix du sang pour assurer la sécurité du royaume. Il y a un lien fort, que l’auteur signale presque comme indissociable et premier, entre l’impôt et la question de la sécurité : l’impôt est en quelque sorte une délégation des coûts de sécurité.
Avec la révolution et la déclaration des droits de l’homme (pour résumer à grand traits, l’histoire est évidemment plus longue et chaotique), le sens de l’impôt change, à la fois dans ses finalités : il doit financer la force publique (la sécurité, encore) et les dépenses d’administrations. Son champ s’étend, mais reste sur un périmètre bien circonscrit. L’impôt connaît depuis, au fil de ses réformes, une extension à la fois en volume, jusqu’à représenter près de 50% du PIB aujourd’hui.
Contrairement aux auteurs je ne tire pas nécessairement de l’article 13 que l’impôt doit être proportionnel, de type flat tax : il me semble qu’il y a une heureuse ambiguïté dans le balancement entre “également répartie” et “en raison de leurs facultés” qui laisse précisément le champ à diverses interprétations politiques ; et c’est bien l’objet du débat politique que de décider de la répartition de ce poids là, et de son balancement, c’est à mon sens un point ouvert.
De même qu’il me semble tout à fait légitime d’étendre les dépenses d’administration au sens strict, ou même le régalien, à d’autres problématiques telles que l’éducation, les infrastructures, ou même à des problématiques de redistribution. Cependant, particulièrement en France, il se pose la question du volume de ces dépenses, particulièrement les dépenses sociales, qui peuvent représenter plus de la moitié des dépenses publiques en France, pouvant engendrer des effets d’évictions : le volume de dépenses sociales peut engendrer une pénurie de dépenses peut-être plus importantes (par exemple, l’éducation, comme peut l’illustrer les manifestations des lycéens durant le mois d’octobre 2026) ou même, et c’est probablement plus grave de sécurité, comme l’illustre également le fiasco sécuritaire des pillages du 17 octobre 2026.
il y a, dans tous les cas, un questionnement tout à fait légitime, et c’est un débat qui mériterait d’être sérieusement mené, sur le volume que prennent aujourd’hui ces dépenses sociales dans le total des dépenses publiques si on se réfère à cet article 13, dans lequel il n’est pas fait mention de redistribution, d’égalisation des conditions, ou encore d’impôt visant à modifier les comportements, non pas que ces objectifs ne puissent pas être souhaitables en soi, mais ils sont de nature très différentes : la majorité de nos prélèvements, et de nos dépenses, ne relèvent pas de leur fonction de base telles que définie dans cet article : la force publique et les dépenses d’administration.
Le second glissement, relatif l’article 14 est vraisemblablement moins saillant, mais tout aussi important au final : le système socio-fiscal français, outre ses niveaux d’imposition particulièrement élevé, se caractérise également par une très forte illisibilité : l’ensemble des dispositifs mis en oeuvre relèvent d’une tuyauterie fiscale particulièrement illisible, pour l’état lui-même, l’exemple le plus caricatural étant qu’il n’existe pas de recensement exhaustif et stable des impôts et de leur rendement : cette situation pose à mon sens deux difficultés symétriques : le manque d’intelligibilité de la tuyauterie fiscale prive à la fois le citoyen de son consentement et la sphère politique de sa capacité de pilotage. Il est, hélas, plausible que ces deux difficultés se posent avec une acuité dramatique dans les mois ou les années à venir, au vu de notre dette, notre trajectoire budgétaire et nos capacités d’emprunt.
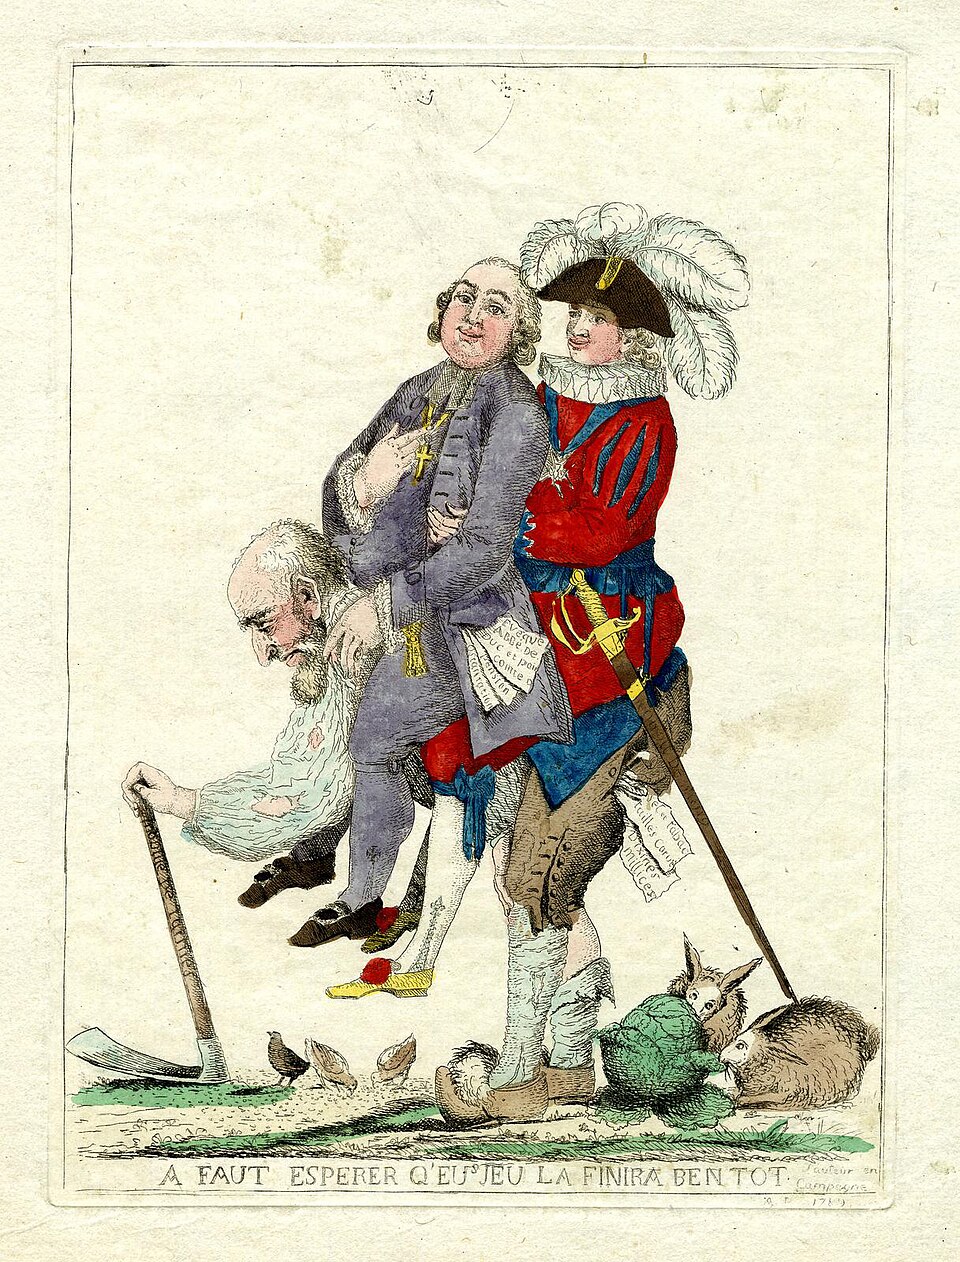
« A faut esperer q’eu jeu la finira bentot » - caricature politique française de 1789